

「任意整理をしたいけれど条件がよくわからない…」
「任意整理ができないのはどんな人?」
任意整理は借金を減額するのに効果的な方法の一つですが、その条件についてよく理解していない人も多いのではないでしょうか?
そこで本記事では、任意整理を利用するために必要な3つの条件をはじめ、任意整理が適用できない代表的なケースや、和解が難しい場合の対処法、代替手続きまで詳しく解説します。
また、任意整理の経験が豊富で信頼できる弁護士・司法書士事務所も15件厳選してご紹介します。
「自分は任意整理できるのか?」と悩んでいる方にとって、本記事は必ず参考になるでしょう。
借金問題の解決策を探している方は、ぜひ最後までご覧ください。
| 債務整理に強い司法書士・弁護士3選 | ||
| 1.ウイズユー司法書士事務所 | 2.司法書士法人アストレックス | 3.ライズ綜合法律事務所 |
 |
 |
 |
| 365日24時間無料相談 | 過払い金調査無料 | 相談実績通算5万件 |
| ◎ 一括・分割・後払い |
◯ 一括・分割 |
◎ 一括・分割・後払い |
| ◎ 全国地域対応 |
◎ 全国地域対応 |
◎ 全国地域対応 |
任意整理の条件とは?仕組みと他の債務整理との違い
「あなたの借金、減らせます!」
「まだ借金で悩んでいるんですか?」
2010年に改正貸金業法が完全施行され、いわゆるグレーゾーン金利が撤廃されたことにより、こういったキャッチコピーの広告やCMが頻繁に流れるようになりました。
しかし、文面だけで見るといかにも怪しい感じがして、今までスルーしてた方も多いのではないでしょうか?
そこでここでは、借金を減額できる可能性が高い任意整理の仕組みやメリットと、その他の債務整理手法の違いについてわかりやすく解説していきます。
任意整理は借金の利息や返済期間を調整する手続き
任意整理とは、簡単にいえば「借金の返済条件を見直して、無理なく返していけるようにする手続き」です。
裁判所を通さず、債権者(主に消費者金融やクレジットカード会社など)と直接交渉して、将来発生する利息や遅延損害金をカットしたり返済期間を延ばしたりすることで、毎月の返済負担を軽減できます。
例えば、毎月の返済額が5万円で苦しい人が、利息をゼロにして3万円程度に調整してもらうことで、生活を立て直しながら返済を継続できるようにするイメージです。
手続き自体は弁護士や司法書士に依頼するのが一般的で、彼らが代理人として債権者と交渉してくれます。
債権者との間で和解契約を結び、その内容に沿って返済を進めていくことになります。
ただし、任意整理はあくまで「借金を返すことを前提とした調整手続き」なので、元本の免除や大幅な減額は基本的にありません。
その代わり、返済能力がある人にとっては、財産を失わずに借金問題を解決できる現実的な選択肢です。
個人再生や自己破産との違い
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 特徴 | 将来利息や遅延損害金をカット | 元本を大幅に減額(最大5分の1程度) | 借金がすべて免除される(免責) |
| 財産の処分 | 原則なし | 原則なし(住宅ローン特則あり) | 20万円以上の財産は原則処分される |
| 官報への掲載 | なし | あり | あり |
| ブラックリスト期間 | 約5年 | 約5〜10年 | 約5〜10年 |
| 手続きにかかる期間 | 約3〜6ヶ月 | 約6ヶ月〜1年 | 約3〜6ヶ月 |
| 向いている人 | 返済は可能だが条件を見直したい人 | 借金を大幅に減額したい人、マイホームを守りたい人 | 返済が困難で借金をゼロにしたい人 |
実は、借金を減額する方法は任意整理だけではありません。
任意整理はあくまでも債務整理手法の一つであり、その他にも「個人再生」や「自己破産」というものもあります。
個人再生とは、裁判所を通じて借金の元本自体を大幅に減額してもらい、減額後の借金を原則3〜5年で分割返済していく制度です。
一方、自己破産は借金の返済がどうしても困難な場合に、裁判所に申し立てをして借金をゼロにしてもらう制度です。
生活再建の最終手段ともいえる方法で、一定額以上の財産(20万円以上の資産など)は原則処分されますが、返済義務が無くなります。
これらに対し、任意整理は裁判所を通さず、債権者との直接交渉で手続きが完了します。
つまり、
- 元本まで減額したいなら「個人再生」
- 返済そのものが不可能なら「自己破産」
- 返済はできるが利息や条件を見直したいなら「任意整理」
というように、それぞれの制度は目的や状況に応じて使い分けられるべきものなのです。
任意整理が選ばれる主な理由
ここまで解説してきたように、債務整理にはいくつか種類がありますが、最も多く選ばれるのが任意整理です。
任意整理が選ばれる主な理由(メリット)は以下の3点になります。
- 借金総額が大幅に減る
- 財産を処分せずに済む
- 職場や家族にバレにくい
それぞれについて、以下で詳しくみていきましょう。
メリット①:借金総額が大幅に減る
任意整理の一つ目のメリットは、借金総額を実質的に減らせる可能性があるという点です。
任意整理では、主に「将来発生する利息」や「遅延損害金」をカットする交渉を行います。
つまり、元本そのものは減らないものの、今後支払うはずだった利息分が免除されることで、最終的に返済する総額を大きく減らせるのです。
たとえば、100万円の借金を年利18%で返済していた場合、5年間の分割返済では総支払額が130万円以上になります。
しかし、任意整理を行うことで利息がゼロになれば、返済額は元本の100万円だけになり毎月の負担も軽くなります。
これにより、現実的な返済計画を立てられるのが大きな魅力です。
メリット②:財産を処分せずに済む
任意整理のもう一つのメリットが、自分の財産を手放す必要がないという点です。
自己破産では、20万円以上の価値がある財産(預貯金・不動産・車・保険の解約返戻金など)は原則として処分され、借金の返済に充てられるのが基本です。
個人再生でも、清算価値(所有している財産の価値)以上の金額を返済する義務があるため、場合によっては財産の処分が求められることもあります。
しかし、任意整理はあくまで債権者との私的な交渉によるものであり、裁判所を介しません。
そのため、保有している財産を申告する義務もなく、手元の資産を守ったまま借金の返済条件だけを見直すだけでよいのです。
このように、生活基盤や仕事の環境を崩さずに借金問題の解決を図れるという点が、任意整理が選ばれやすい理由のひとつです。
メリット③:職場や家族にバレにくい
任意整理の3つ目のメリットは、手続きを進めても職場や家族に知られにくいという点です。
まず、任意整理は裁判所を通さない「私的整理」であるため、官報(国が発行する公的な公告)に名前が載ることはありません。
官報は一般の人があまり目にしないとはいえ、インターネット上でも閲覧できるため、気になる方にとっては大きな安心材料となります。
また、任意整理を弁護士や司法書士に依頼した場合、債権者(貸金業者など)からの連絡がすべて代理人を通じて行われるため、自宅や職場に直接電話や郵送物が届く心配もほとんどありません。
書類も、封筒の外に法律事務所名が書かれていないなど、配慮された形で届くケースが多く、プライバシーが保たれやすいです。
このように、仕事や家庭に支障をきたさず、静かに生活を立て直したい方には、任意整理はとても現実的で安心感のある選択肢といえるでしょう。
任意整理ができる主な条件3つ
任意整理はどんな人でもできるわけではありません。
以下の3つの条件を満たす必要があります。
- 安定した収入が大前提
- 借金を3〜5年で完済できる見込みが必要
- 債権者が任意整理に応じる必要がある
ここからは、任意整理の条件についてわかりやすく解説していきます。
①安定した収入が大前提
任意整理をするためには、安定した収入があるのが大前提となります。
なぜなら、任意整理は「借金を返すこと」を前提とした手続きであり、借金の元本自体は基本的に減らないからです。
そのため、収入が不安定な場合やそもそも返済に充てられるお金がない場合には、任意整理は現実的な選択肢とはいえません。
なお、収入が安定しているかどうかは、「正社員でなければダメ」というわけではありません。
アルバイトやパート、自営業の方でも毎月一定の収入が見込めれば大丈夫です。
②借金を3〜5年で完済できる見込みが必要
任意整理を進めるうえで重要なのが、「借金を原則として3〜5年で返済できる見込みがあるかどうか」です。
任意整理は、将来利息や遅延損害金のカットといった条件変更はあっても、元本そのものは基本的に減額されません。
そのため、借金の総額を3年(36回)から最長でも5年(60回)で返済できる現実的な計画が立てられないと、債権者との交渉がまとまらない可能性が高くなります。
また、弁護士や司法書士に相談した際には、家計簿のように収支を記載した「返済計画表」を作成し、実際に返済が可能かどうかを明確にしたうえで債権者に提示します。
ここで現実味のある数字を示せれば、交渉はスムーズに進みやすくなります。
したがって、任意整理を成功させるには「借金の総額」と「毎月返済に充てられる金額」のバランスが非常に重要なのです。
③債権者が任意整理に応じる必要がある
任意整理は、「任意」という言葉が示すように法的拘束力はありません。
そのため、債権者(貸金業者)は必ずしも任意整理に応じる必要はないのです。
つまり、債権者にも何かしらのメリットが無ければ和解交渉には至りません。
債権者側の立場に立ってみると、借金を踏み倒されるより、たとえ利息がカットされたとしても、元本を少しずつでも返してもらえる方がありがたいです。
したがって、毎月きちんと返済し続けてくれる見込みがある債務者に対しては、任意整理に応じる傾向があります。
過去に返済実績があると成功確率が上がる
任意整理の成功確率を少しでも上げるには、過去に借金やローンの返済実績があるとよいです。
たとえば、過去に数年間にわたって延滞せず返済を続けていたり、少額でもしっかりと入金をしていた履歴が残っていれば、債権者も「利息をカットしてでも元本だけは回収できる」と判断しやすくなります。
反対に、借り入れ後にまったく返済をしていなかったり、長期の延滞状態にある場合は、債権者の信頼を得るのが難しくなり、任意整理の交渉に応じてもらえません。
任意整理は信頼ベースの調整手続きである点は、念頭に置いておきましょう。
任意整理の条件が適用できない5つのケース
では逆に、任意整理ができないケースというのはどのような場合なのでしょうか?
任意整理ができない可能性が高いのは、以下の5つのケースに該当する人です。
- 生活保護を受けている
- 返済能力が極端に低い
- 借金額が大きすぎる
- 保証人付きや担保ありの借金である
- 業者側が任意整理に応じない
ここからは、上記それぞれのケースについてみていきましょう。
①生活保護を受けている
生活保護やそれに準ずる公的扶助を受けている方は、原則として任意整理を利用することができません。
先述したように、任意整理は「元本は返済する」という前提に立った制度です。つまり、借金を返すだけの一定の収入(=返済能力)が必要不可欠なのです。
弁護士や司法書士に相談しても、生活保護を受けている状態では任意整理ではなく、自己破産を検討するようアドバイスされることが一般的です。
つまり、生活保護受給中の方は返済の意思があったとしても、制度上の制約がある以上、別の方法を考える必要があります。
②返済能力が極端に低い
収入が極端に低い場合、たとえば以下のような状況では、任意整理は現実的ではありません。
- 収入が不安定で月によって大きく変動する(例:フリーランスで月収が不安定)
- アルバイトやパートの労働時間が短く、手取りが少ない
- 生活費や他の支出で手元に返済原資がほとんど残らない
このようなケースでは、任意整理によって利息をカットできたとしても、元本を3〜5年以内に返済する見込みが立たないと判断され、債権者からの同意を得られない可能性が高くなります。
そのため、弁護士や司法書士は任意整理を検討する際に、必ず「返済シミュレーション(家計の見直しを含む)」を行い、返済計画の現実性を確認するのです。
つまり、任意整理は「返す意思」だけでなく「返す力」も問われる手続きであり、その実行力がなければ成立しません。
③借金額が大きすぎる
任意整理では、通常3〜5年(36〜60回)での分割返済が基本です。
そのため、借金の金額が数百万円〜数千万円以上など高額になれば、月々の返済負担が極めて重くなり、生活を維持しながら返済を継続するのが困難になる恐れがあります。
例えば、借金が600万円あった場合、5年で返済するには単純計算で月10万円の支払いが必要です。
これは相当な収入がない限り、継続するのは難しい金額といえます。
このような場合は、借金の元本を大幅に減額できる個人再生や、返済義務自体を免除できる自己破産といった手段のほうが現実的で、結果的に生活再建への近道になることもあります。
④保証人付きや担保ありの借金である
任意整理では、基本的に借金の返済条件を変更するのが目的ですが、保証人が付いていたり担保が設定されている借金に対しては注意が必要です。
まず、保証人付きの借金を任意整理の対象とすると、債権者は「主債務者(本人)からの返済が困難」と判断し、保証人に対して一括請求を行います。
この請求は任意整理とは無関係に、法的に認められているものです。
つまり、債務者自身の返済条件が緩和されても、保証人に重い負担がのしかかることになり、家族や知人とのトラブルにつながる恐れがあります。
また、担保が付いている借金(たとえば自動車ローンや住宅ローンなど)の場合、任意整理の対象にすると、担保物件が差し押さえられてしまうリスクもあります。
そのため、弁護士や司法書士は任意整理を検討する際に、保証人や担保がある借金については原則として「除外」する方針をとるのが一般的です。
⑤業者側が任意整理に応じない
任意整理は「任意」と名のつく通り、裁判所を介さずに債権者(業者)と直接交渉を行う私的な手続きです。
つまり、債権者が交渉に応じてくれなければ成立しないという点が最大の特徴であり、同時に弱点でもあります。
多くの大手消費者金融(アコム・プロミス・アイフルなど)は一定の条件を満たせば任意整理に応じますが、すべての業者が必ずしも協力的とは限りません。
特に以下のような業者は、任意整理に対して消極的、あるいは完全に拒否する事例も多数報告されています。
- みなし貸金業者(旧武富士・旧クレディアなど)
- 中小規模・街金などのローカル業者
- 債権回収会社(サービサー)
こうした業者に対しては、弁護士や司法書士が交渉を行っても、任意整理に至らない可能性が高いため注意が必要です。
任意整理を受け入れてもらえない業者に関しては、その債権だけを除外するか、自己破産・個人再生など別の債務整理手段を検討する必要が出てきます。
任意整理の条件が適用されないときの対処法と4つの代替案
では、任意整理の条件が適用できない時の対処法や代替案は何かないのでしょうか?
結論からいうと、以下の4つの方法がおすすめです。
- 個人再生で元本を大幅に減額して返済を目指す
- 自己破産で借金をゼロにする
- 特定調停で裁判所を通じて解決する
- 任意整理実績が豊富な弁護士・司法書士に相談する
それぞれの方法について、以下で詳しくみていきましょう。
①個人再生で元本を大幅に減額して返済を目指す
任意整理の条件が適用されない場合、真っ先に検討するべきなのが「個人再生」です。
個人再生とは、裁判所を通じて借金の元本を大幅に減額し、その残額を原則3年(最長5年)で分割返済していく法的な債務整理手続きです。
任意整理と違い、将来利息だけでなく元本そのものを減らせるのが最大の特徴です。
また、個人再生には「住宅ローン特則」という制度があり、条件を満たせば自宅を手放さずに借金整理ができるのも大きなメリットといえます。
ただし、個人再生の手続きには裁判所への申立や書類準備、再生計画の立案など専門的な対応が求められるため、弁護士や司法書士などの専門家のサポートが不可欠です。
②自己破産で借金をゼロにする
任意整理が難しい、あるいは個人再生でも返済が困難な場合、最終手段として選ばれるのが「自己破産」です。
自己破産とは、裁判所に申し立てを行い、借金を返済する能力がないと法的に認めてもらうことで、借金の支払い義務をすべて免除(免責)してもらう手続きです。
住宅ローン、消費者金融、クレジットカードなど、原則としてすべての借金が対象になります。
つまり、自己破産が認められれば、借金は実質ゼロになります。
ただし、自己破産にはいくつかのデメリットがあります。
- 一定以上の財産(現金・預金・不動産・車など)は処分される
- 一部の職業(保険外交員・警備員・士業など)に就けない期間がある
- 官報に名前が掲載される
- 保証人がいる借金は、保証人に一括請求が行く可能性がある
とはいえ、生活に最低限必要な家財道具や99万円以下の現金は「自由財産」として保護されるため、すべてを失うわけではありません。
返済の見込みがどうしても立たない場合、無理に払い続けるよりも早めに自己破産を検討し、リセットする方が長期的には安定した人生につながる可能性が高いです。
③特定調停で裁判所を通じて解決する
任意整理が難しい場合の選択肢として、「特定調停」も有効な手段のひとつです。
特定調停とは、簡易裁判所の調停委員が間に入り、債務者(借りた側)と債権者(貸した側)の間で返済条件の見直しや合意を目指す法的な手続きです。
裁判所を利用する点では個人再生や自己破産と共通していますが、手続きは比較的シンプルで費用も安く、弁護士なしで自分自身で申し立てることも可能です(1社あたり数百円程度)。
ただし、特定調停にも注意点があります。
- 調停はあくまで「合意」が前提のため、債権者が応じなければ不成立になる可能性がある
- 元本の減額は基本的にできないため、借金の総額が大きい人には不向き
- 自分で手続きする場合、調停期日ごとに裁判所へ出頭が必要
- 弁護士や司法書士が代理人として対応しないので精神的・身体的負担が大きい
とはいえ、「借金を整理したいけれど、弁護士費用が用意できない」「まずは自力で交渉してみたい」という人にとって、特定調停は現実的かつ法的なサポートを受けられる手段といえるでしょう。
④任意整理実績が豊富な弁護士・司法書士に相談する
任意整理が成功するかどうかは、弁護士または司法書士の実力にも左右されます。
任意整理の相談をする際は、なるべく実績が豊富で交渉力のある弁護士・司法書士に相談しましょう。
なお、弁護士は訴訟対応まで一手に引き受けられるため、債権者側から見ると司法書士よりも厄介な存在です。
その結果、債権者側から利息カットや返済期間の延長など、任意整理者側に有利な条件を引き出しやすいのが大きな強みといえます。
一方、司法書士は費用を抑えられるメリットがありますが、140万円超の債務や訴訟が絡む案件では弁護士にバトンタッチする必要がある点に注意しましょう。
任意整理実績が豊富なおすすめの弁護士・司法書士事務所15選
任意整理の成功確率を高めるには、腕のある弁護士または司法書士に相談する必要があります。
そこでここでは、任意整理実績が豊富なおすすめの弁護士・司法書士事務所を15社厳選してご紹介します。
| 事務所名 | 費用 | 詳細 |
|---|---|---|
 ウイズユー |
着手金:無料 任意整理:11,000円~ 個人再生:583,000円~ 自己破産:473,000円~ |
|
 アストレックス |
着手金:無料 任意整理:11,000円~ 個人再生:330,000円~ 自己破産:330,000円~ |
|
 ライズ綜合 |
着手金:案件で変動 任意整理:55,000円~ 個人再生:150,000円~ 自己破産:363,000円~ |
|
 フォワード |
着手金:要相談 任意整理:要相談 個人再生:300,000円~ 自己破産:300,000円~ |
|
 赤瀬事務所 |
着手金:案件で変動 任意整理:22,500円~ 個人再生:要相談 自己破産:要相談 |
|
 みどり法務事務所 |
着手金:案件で変動 任意整理:11,000円~ 個人再生:220,000円~ 自己破産:268,000円~ |
|
 青山北町 |
着手金:0円~ 任意整理:22,000円~ 個人再生:440,000円~ 自己破産:440,000円~ |
|
 みやび |
着手金:案件で変動 任意整理:20,000円~ 個人再生:500,000円~ 自己破産:440,000円~ |
|
 グリーン |
着手金:無料 任意整理:19,800円~ 個人再生:300,000円~ 自己破産:240,000円~ |
|
 りらいふ |
着手金:案件で変動 任意整理:案件で変動 個人再生:案件で変動 自己破産:案件で変動 |
|
 シン・イストワール |
着手金:案件で変動 任意整理:53,000円~ 個人再生:370,000円~ 自己破産:370,000円~ |
|
 阪神 |
着手金:無料 任意整理:22,000円~ 個人再生:350,000円~ 自己破産:330,000円~ |
|
 イーライフ |
着手金:案件で変動 任意整理:44,000円~ 個人再生:220,000円~ 自己破産:165,000円~ |
|
 ラピス |
着手金:案件で変動 任意整理:11,000円~ 個人再生:220,000円~ 自己破産:220,000円~ |
|
 TOT |
着手金:案件で変動 任意整理:20,000円~ 個人再生:要問合せ 自己破産:250,000円~ |
※料金は税込み価格
以下では、それぞれの事務所の特徴や実績、料金体系と口コミを紹介していくので、事務所選びに悩んでいる方はぜひ参考にしてください!
1.ウイズユー司法書士事務所
| 無料相談の可否 | 可(電話・WEBで無料相談可能) |
|---|---|
| 任意整理の費用 | 相談料:無料(何度でも0円) 着手金:無料 減額報酬:無料 報酬金:1社あたり 11,000円~110,000円(税込)※債務残高により変動 |
| 個人再生の費用 | 住宅ローン特則なし:528,000円(税込)~ 住宅ローン特則あり:583,000円(税込)~ ※別途、予納金や申立印紙代が必要 |
| 自己破産の費用 | 基本費用:473,000円(税込)~ 管財事件の場合:基本費用に加え 55,000円(税込)~ その他の費用:予納金、申立印紙代、管財人報酬(200,000円~) |
| 対応地域 | 関西地方 |
| 受付時間 | 電話相談:平日 9:00~21:00 / 土日祝 9:00~18:00 メール相談:24時間365日受付 |
| 相談形式 | 電話:9:00~21:00(平日) / 9:00~18:00(土日祝) メール:24時間受付 |
ウイズユー司法書士事務所は、「with you(ウィズユー)」という名前の通り、借金問題に悩む人にできるだけ寄り添う姿勢を大切にしている全国対応の事務所です。
ウイズユー司法書士事務所では、任意整理の相談料・着手金・減額報酬がすべて無料になっています。
つまり、最初にまとまった費用を用意する必要がなく、解決までの道のりが見えやすいのが大きな特徴です。
かかる費用は、1社あたり11,000円〜110,000円(税込)の報酬金のみで、債務残高に応じて設定されます。
「任意整理をしたいけれど費用の仕組みがよくわからない」「できるだけ早く、でも無理なく借金を整理したい」と考えている方にぴったりの相談先といえるでしょう。
\【関西限定】365日24時間受付中/
ウイズユー司法書士事務所の口コミ
自分も闇金に借りてしまったことがあり、その時はウイズユー司法書士事務所に介入してもらって何事もなく済みました。
費用も分割後払いにしてもらいました。— はしはし (@kirizaki1313)
February 13, 2025
2.司法書士法人アストレックス
| 無料相談の可否 | 可(電話・WEBで無料相談可能) |
|---|---|
| 任意整理の費用 | 着手金:無料 基本報酬:1社あたり 11,000円(税込) 成功報酬:過払い金返還額の18%(訴訟の場合20%) 減額報酬:なし 事務手数料:別途必要 |
| 個人再生の費用 | 申立書類作成費用: ・住宅資金特別条項なし:330,000円(税込)+実費 ・住宅資金特別条項あり:385,000円(税込)+実費 再生委員報酬:15万~25万円程度(裁判所決定) 債権者数加算:6件以上で1件につき11,000円(税込)加算 事務手数料:別途必要 |
| 自己破産の費用 | 申立書類作成費用: ・同時廃止事件:330,000円(税込)+実費 ・管財事件:385,000円(税込)+実費 管財費用:20万~50万円程度(裁判所決定) 債権者数加算:6件以上で1件につき11,000円(税込)加算 事務手数料:別途必要 |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~21:00(土日祝日も対応) |
| 相談形式 | 電話:フリーダイヤル(0120-242-018) メール:公式サイトの問い合わせフォーム |
司法書士法人アストレックスは、「依頼者に明日を提案する」を理念に掲げ、債務整理を通じて依頼者の再出発を全力でサポートしている全国対応の司法書士事務所です。
アストレックスでは、任意整理の着手金が無料で減額報酬も発生しないため、費用面での不透明さがありません。
実際にかかるのは、1社あたり11,000円(税込)の基本報酬と、過払い金が発生した場合の返還額の18%(訴訟時は20%)の成功報酬のみです。
また、事務手数料は別途かかりますが、相談は無料で何度でも可能なうえ、費用の支払いも分割など柔軟に対応しています。
「任意整理を考えているけれど条件や費用がよく分からず不安」「安心できる専門家に任せたいけれど、どこに頼めばいいか分からない」と悩んでいる方に特におすすめの事務所です。
\借金解決シミュレーターで診断可能/
司法書士法人アストレックスの口コミ
まだ着手前ですが、相談だけでも親身になって聞いて頂き、契約する際の報酬金等も分割返済に応じて頂き、とても助かりました。
精神的に追い込まれ絶望的な状況だったので今回勇気を出して依頼したのは正解だと思います。
少し料金は高めですが、それに合った対応と、闇金に怯えて暮らす事になるなら、相談して毎月確りお支払いして安心を得た方が生活もしやすくなると思うので、正直妥当な金額だなとも思います。
受付の女性の方も対応が良く優しく話を聞いて頂けました。司法書士の先生も話しやすく頼れそうな感じの先生でした。
結果がどうであれ、少しでも安心出来る状況になれたのは助かりました。
今回の件何卒宜しく御願い致します。
引用元:Googleレビュー
3.ライズ綜合法律事務所
| 無料相談の可否 | 可(電話・WEBで無料相談可能) 電話相談は9:00~21:00(年中無休) WEB相談は24時間受付 |
|---|---|
| 任意整理の費用 | 着手金:1社あたり55,000円(税込)~ 減額報酬:減額成功額の11%(税込) 解決報酬:1社あたり22,000円(税込) 過払い金返還報酬:任意整理の場合22%、訴訟の場合27.5% 送金管理費:1社につき月1,000円(税込) 通信費:1社につき2,200円(税込) |
| 個人再生の費用 | 住宅ローン特例なし: ・申立費用等実費:50,000円(非課税) ・着手金:418,000円(税込) ・再生委員費用:150,000円~(非課税) 住宅ローン特例あり: ・申立費用等実費:50,000円(非課税) ・着手金:528,000円(税込) ・再生委員費用:150,000円~(非課税) 過払い金返還報酬:任意整理22%、訴訟27.5% ※再生委員費用は裁判所の決定による ※出張費・交通費、裁判所所在地による日当(33,000円または55,000円)が別途発生する場合あり |
| 自己破産の費用 | 同時廃止手続き: ・通信費及び申立費用:30,000円(非課税) ・着手金(10社まで、借入総額500万円未満):363,000円(税込) ・着手金(11社以上、または借入総額500万円以上):418,000円(税込) 少額管財手続き: ・通信費及び申立費用:30,000円(非課税) ・着手金(10社まで、借入総額500万円未満):418,000円(税込) ・着手金(11社以上、または借入総額500万円以上):473,000円(税込) ・管財人費用:200,000円~(非課税) 過払い金返還報酬:任意整理の場合22%、訴訟の場合27.5% |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~21:00(土日祝日も対応) WEB相談は24時間受付 |
| 相談形式 | 電話:フリーダイヤル(0120-657-001) メール:公式サイトの問い合わせフォーム(24時間受付) |
ライズ綜合法律事務所は、東京・横浜・大阪に拠点を構え、全国からの相談に対応している実績豊富な法律事務所です。
債務整理に関しては累計5万件を超える相談実績を誇り、依頼者一人ひとりに最も適した解決策を提案する姿勢を大切にしています。
任意整理の費用は、着手金が1社あたり55,000円(税込)~、解決報酬が1社あたり22,000円(税込)、さらに借金が減額できた場合には減額額の11%が報酬として加算されます。
口コミでも、「丁寧に話を聞いてもらえた」「相談しやすかった」「費用の支払いにも柔軟に対応してくれた」といった声が多く、安心感と信頼感のある対応に定評のある事務所です。
\借金がいくら減るのか今すぐ無料相談!/
ライズ綜合法律事務所の口コミ
アパートの立ち退きの件で、取り合えずの感じで無料相談しました。こういうときの立ち回りについて、知識が無く不安でしたが、注意しておく点など教えていただき安心しました。
依頼を行った後も、LINEのやり取りで、こちらの都合のいい時間に返信できたので楽でした。
最終的には事務手数料、報酬を引いても、相手方より提案された立ち退き料の約3倍を受け取ることができました。
立ち退きの対応については、実績が多いようですので、立ち退き要請があった場合は、取り合えず相談してみてもいいかと思います。
引用元:Googleレビュー
4.法律事務所フォワード
| 無料相談の可否 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:要相談 減額報酬:減額分の11% 過払い金報酬:回収額の22%(税込) |
| 個人再生の費用 | 住宅資金特例なし:300,000円~ 住宅資金特例あり:350,000円~(税別、報酬金を除く) |
| 自己破産の費用 | 非事業者:300,000円~ 事業者または法人:500,000円~(税別、報酬金を除く) |
| 対応地域 | 全国対応 |
| 受付時間 | 電話:9:00〜21:00(毎日) メール:24時間 面談:平日10:00〜18:00(要予約) |
| 相談形式 | 電話、メール、オンライン面談、対面相談 |
法律事務所フォワードは、依頼者の「前へ進みたい」という想いに寄り添い、債務整理のサポートに力を入れている全国対応の弁護士事務所です。
代表を務める保坂康介弁護士は、1,500件以上の法律案件に関わった実績を持ち、心理カウンセラーの資格も活かしながら、法的な解決とともに依頼者の心のケアにも力を注いでいます。
特に任意整理では、着手金は案件ごとに相談のうえ決定されるため、状況に応じた柔軟な対応が可能です。
報酬も1社あたり11,000円(税込)と、業界相場と比較してもかなり良心的になっています。
法的な支援に加え、心の支えにもなってくれる存在を求めている人には、まさにぴったりの事務所といえるでしょう。
\問い合わせフォーム入力1分!/
法律事務所フォワードの口コミ
まだ若いのに複数社から借金してしまい、どうにもならず相談しました。
最初は不安でしたが、カウンセラー資格を持つ弁護士さんが親身になって話を聞いてくれて、気持ちも落ち着きました。
電話対応もとても丁寧で、専門用語もかみ砕いて説明してくれたのでアホな自分でもよく理解できました。
手続きの進捗もこまめに連絡してくれて、不安なく任せられました。
同じように悩んでる人にはぜひ相談してみてほしいです。おすすめです。
引用元:Googleレビュー
5.司法書士法人赤瀬事務所
| 無料相談の可否 | 可(電話・WEBで無料相談可能) 土日祝日も対応(要予約) |
|---|---|
| 任意整理の費用 | 相談料:無料 着手金:1社あたり22,500円(税込) |
| 個人再生の費用 | 要相談 |
| 自己破産の費用 | 要相談 |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~18:00(平日) 事前予約で土日祝日も対応可能 |
| 相談形式 | 電話:06-6315-0204(平日9:00~18:00) メール:公式サイトの問い合わせフォーム |
司法書士法人赤瀬事務所は、大阪市に拠点を構えつつ、全国対応で債務整理を行っている司法書士事務所です。
累計5万件を超える相談と、1万6,000件以上の解決実績を誇り、経験に基づいた的確なサポートで多くの相談者から信頼を集めています。
任意整理の費用は、相談料が無料で着手金は1社あたり22,500円(税込)です。相場と比較してもやや低めの水準であり、経済的負担を抑えて依頼できます。
費用の支払いには分割対応も可能となっており、まとまった資金を用意するのが難しい方にも配慮されています。
女性相談者には女性スタッフが対応することもできるため、配慮の行き届いたサポートを求める方にもおすすめの事務所です。
\相談実績年間5万件/
司法書士法人赤瀬事務所の口コミ
赤瀬法律事務所の人とても雰囲気良くて、優しい声色に泣きそうになった
— オンラインゲーム不倫サレました (@umyr__) August 29, 2024
6.司法書士法人みどり法務事務所
| 無料相談の可否 | 可(相談料無料・過払い金調査も無料) |
|---|---|
| 任意整理の費用 | 相談料:無料 手続費用:11,000円~ 解決報酬金:11,000円~ 減額報酬金:なし |
| 個人再生の費用 | 相談料:無料 着手金:220,000円(税込) |
| 自己破産の費用 | 相談料:無料 同時廃止事件:268,000円(税別)~ 管財事件:348,000円(税別)~ |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~19:00(年中無休、予約で時間外対応可) |
| 相談形式 | 電話:9:00~19:00、年中無休 メール:24時間受付 |
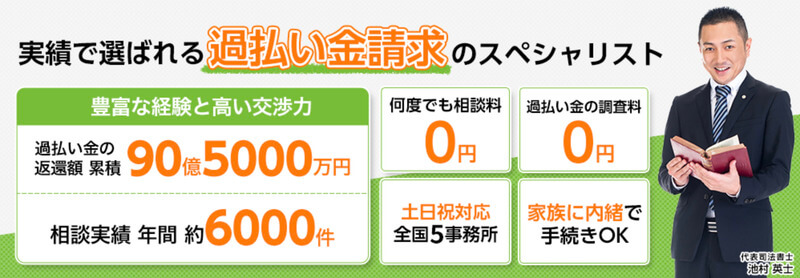
司法書士法人みどり法務事務所は、全国に拠点を構える債務整理に強い事務所で、年間6,000件を超える相談と90億円以上の過払い金返還実績を持つ経験豊富な司法書士法人です。
任意整理に関しては、相談料が無料で手続き費用と解決報酬金はそれぞれ11,000円からとなっています。また、減額報酬金がかからない点もこの事務所の特徴です。
費用の総額は事案によって変動しますが、全体としては相場よりもやや安めの水準に収まっており、費用を抑えて任意整理を進めたい方にも適しています。
費用負担を抑えつつ、実績と丁寧な対応を重視したい方にとって、司法書士法人みどり法務事務所は安心して相談できる頼れる存在といえるでしょう。
\全国・24時間受付中!/
司法書士法人みどり法務事務所の口コミ
私もお金が沢山戻って来ました。
皆さん絶対弁護士さんに相談してください。さすがプロです。優しく対応してくださり、安心して全て任せて、私のやった事は電話をかけただけ、そして話をしただけ。
後は全て行ってくださり、報告もしてくださり、大切なお金が戻ってくる。
私ももっと早く行動していたらもっと沢山戻って来たのに、主人の反対で『電話をするな』と言われて行動しないで、もらえるお金を失いました。
みどり法律事務所さんに直ぐ相談すると全て調べて教えてくれます。
私は7桁の返金を手にして、これからこのお金を大切に使います。
ほんと良かったです。
引用元:Googleレビュー
7.青山北町法律事務所
| 無料相談の可否 | 可(初回相談無料) |
|---|---|
| 任意整理の費用 | 着手金:0円~(条件あり) 解決報酬:債権者1社あたり22,000円(税込) 減額報酬:減額成功額の11%~ 過払い金報酬:過払い金返還額の22%~ |
| 個人再生の費用 | 相談料:無料 着手金:440,000円(税込)~ |
| 自己破産の費用 | 相談料:無料 着手金:440,000円(税込)~ |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~18:00(平日) 事前予約で土日祝日も対応可能 |
| 相談形式 | 電話:初回無料相談(平日9:00~18:00) メール:公式サイトの問い合わせフォーム 来所相談:1時間あたり11,000円(税込) |
青山北町法律事務所は、東京都港区にある全国対応の法律事務所です。
代表を務める松本理平弁護士は、大手金融機関への出向経験を持ち、法律だけでなく経済や実務に通じた視点で依頼者に寄り添うことを信条にしています。
任意整理の費用については、着手金が条件付きで0円からとなっており、初期費用を抑えたい人にとって負担の少ない構成です。
解決報酬は債権者1社あたり22,000円(税込)、減額報酬は成功額の11%に設定されており、全体としては相場よりやや抑えめの料金水準といえます。
費用面に不安がある方や、法律に詳しくないために相談に踏み出せずにいる方に特におすすめの事務所です。
\全国・24時間受付中!/
青山北町法律事務所の口コミ
とても親身になり相談にのってくれました。塗装の悪徳業者に騙された金額と弁護士料の相談者側の不利益にならないようキチンと説明してくださり選択方法も助言してくださいました。こんなに良い先生がいるのだと感謝しかありません。ありがとうございました。
悪徳業者が多い世の中1人で悩んでも解決出来ない事はあるかと思います。松本先生なら安心して相談又解決してくださると思います。
又何かあった時こちらの先生に是非お願いしたいです。(50代女性)
引用元:弁護士ドットコム
8.弁護士法人みやび
| 無料相談の可否 | 可能 |
|---|---|
| 任意整理の費用 | 着手金:1社あたり40,000円~(税抜) 解決報酬金:1社あたり20,000円~(税抜) 減額報酬金:減額成功額の10%(税抜) 過払い金報酬:回収金額の20%(訴訟の場合25%)(税抜) |
| 個人再生の費用 | 弁護士費用:500,000円~(税抜) ※分割・後払い対応可 |
| 自己破産の費用 | 相談料:無料 着手金:440,000円(税込)~ ※分割・後払い対応可 |
| 対応地域 | 全国対応可能 |
| 受付時間 | 9:00 ~ 18:00(土日も営業中) |
| 相談形式 | 退職代行に関してはLINE・Email相談可能 |
弁護士法人みやびは、これまでに1万件を超える案件を手がけてきた任意整理実績の豊富な法律事務所です。
任意整理にかかる費用は、着手金が1社あたり税抜4万円から、解決報酬金が2万円から、減額報酬10パーセント、過払い金報酬20パーセント(訴訟の場合25パーセント)といった設定で、相場と比べてみても比較的良心的な部類に入ります。
口コミでも、対応の早さや丁寧な説明、安心感のあるサポート体制に対して高い評価が集まっており、初めて債務整理に踏み出す方からの信頼も厚い事務所です。
\全国・24時間受付中!/
弁護士法人みやびの口コミ
手頃な値段で弁護士が退職代行してくれる安心感があります。
迅速な対応で黒い会社とは顔を合わさずに辞められ、未払い残業代も回収していただきました。
引用元:Googleレビュー
9.グリーン司法書士法人
| 無料相談の可否 | 可(時間無制限・司法書士または行政書士が対応) |
|---|---|
| 任意整理の費用 | 着手金:0円 基本料金(1社あたり):19,800円~(税込21,780円~) 過払い金返還成功報酬:取り戻した額の20%(税込22%) 裁判回収の場合:25%(税込27.5%) 減額成功報酬:なし |
| 個人再生の費用 | 着手金:0円 基本料金:300,000円(税込330,000円) (※2社以降、1社ごとに20,000円(税込22,000円)追加) 住宅ローン特則計画案付き:+50,000円(税込55,000円) |
| 自己破産の費用 | 着手金:0円 同時廃止事件:240,000円(税込264,000円)~ 管財事件:390,000円(税込429,000円)~ (※2社目以降、1社ごとに19,000円(税込20,900円)追加) |
| 受付時間 | 平日 9:00~20:00 / 土日祝 10:00~17:00 |
| 相談形式 | オンライン相談:全国対応 来所相談:各事務所で対応 電話相談:無料・時間無制限 |
グリーン司法書士法人は、全国対応で52,000件以上の債務整理案件を解決してきた、実績豊富な司法書士事務所です。
160名を超えるスタッフが在籍しており、相談から解決まで一貫した対応を受けられます。
任意整理においては、着手金が0円、1社あたり21,780円(税込)から対応可能で、減額報酬も不要という点が大きな特徴です。
業界相場と比べても低めの設定であり、初期費用を抑えたい方にとって利用しやすい料金体系といえます。
「ここからを、ともに。」というキャッチコピーの通り、相談者の人生の再出発を誠実に支える姿勢が高く評価されており、費用を抑えつつ信頼できるサポートを受けたい方におすすめな事務所です。
\無料シミュレーターで減額できる借金がわかる/
グリーン司法書士法人の口コミ
最初の電話対応、先生からの連絡はスムーズでした。こちらからの内容も直ぐ理解され待たされることなく相談でき、的確なアドバイスをいただくことができます。
引用元:Googleレビュー
10.りらいふ法務事務所
| 無料相談の可否 | 可(電話・メールで無料相談、相談回数の制限なし) |
|---|---|
| 任意整理の費用 | 着手金:1社あたり44,000円(税込) 成功報酬:なし 実費等:1社あたり5,500円(税込) |
| 個人再生の費用 | 着手金:220,000円(税込) 成功報酬:110,000円(税込) 住宅資金特別条項利用時:追加55,000円(税込) ※実費(予納金・申立印紙代など)が別途必要 |
| 自己破産の費用 | 着手金:165,000円(税込) 成功報酬:110,000円(税込) ※実費(予納金・申立印紙代など)が別途必要 |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~21:00(年中無休) |
| 相談形式 | 電話相談:0120-316-790 メール相談:24時間受付 |
りらいふ法務事務所は、これまでに3,000件以上の相談実績を持つ、債務整理に注力した司法書士事務所です。
任意整理では、利息カットを視野に入れた交渉を得意としており、粘り強い対応に定評があります。
費用は1社あたり44,000円(税込)の着手金と、実費として5,500円(税込)のみで、減額報酬や成功報酬といった追加費用は一切発生しません。
実際に利用した人からは、「最初の電話から安心感があった」「専門用語を使わずに説明してくれて助かった」「対応が早く、気持ちがラクになった」といった好意的な口コミが多数寄せられています。
借金の返済に悩んでいて誰に相談すればよいか迷っている方や、費用面をシンプルに抑えつつ、誠実な対応を重視したい方におすすめな事務所です。
\借金解決の実績が豊富/
りらいふ法務事務所の口コミ
15年ほど放置してて借金の状態もあやふやな状態の多重債務者でした。
メールで問い合わせして即日にお電話を頂き相談が出来そこからは数回の電話であとは待ってるだけで解決しました。
今まで現実逃避に近い感じで無視を続けてきましたが終わったんだと最後信用情報の確認をして実感しました。
本当にありがとうございました。
引用元:Googleレビュー
11.シン・イストワール法律事務所
| 無料相談の可否 | 可(電話・メールで無料相談受付、全国対応) |
|---|---|
| 任意整理の費用 | 着手金:1社あたり 53,000円(税抜) 減額報酬:減額分の10%(税抜) |
| 個人再生の費用 | 住宅ローンなし:着手金 370,000円(税抜)、成功報酬 170,000円(税抜) 住宅ローンあり:着手金 460,000円(税抜)、成功報酬 160,000円(税抜) 追加費用:債権者1社あたり10,000円(税抜) ※民事再生委員の報酬として150,000円の積立が必要な場合あり |
| 自己破産の費用 | 同時廃止事件:着手金 370,000円(税抜) 少額管財事件:着手金 460,000円(税抜) 追加費用:債権者1社あたり10,000円(税抜) ※裁判所によっては、管財予納金20万円の積立が必要な場合あり |
| 対応地域 | 全国対応 |
| 受付時間 | 9:00~21:00(年中無休) メール相談は24時間受付(折り返しは翌営業日) |
| 相談形式 | 電話:9:00~21:00、年中無休 メール:24時間受付 |
シン・イストワール法律事務所は、「あなたを助ける最後の砦」を掲げ、借金問題や養育費、さらには闇金対応といった幅広い法的トラブルに取り組んでいる法律事務所です。
任意整理に関しては、全国対応かつ年中無休で、電話やメールを通じて気軽に相談ができる体制が整っています。
費用面では、着手金が1社あたり53,000円(税抜)、減額報酬は減額できた分の10%(税抜)です。
弁護士の費用相場と比較してやや高めですが、明朗な料金体系と誠実な対応を重視したい方には十分納得できる内容といえます。
実際の利用者からは、「他の事務所で断られた案件でも対応してくれた」「督促がすぐに止まって安心できた」「説明がわかりやすく、最後まで寄り添ってくれた」といった声が多く寄せられており、実績と信頼の両面で高い評価を得ている事務所です。
\債務整理に強い弁護士が対応/
シン・イストワール法律事務所の口コミ
何回も口コミが消されてるのが謎
債務系は手際良くて、本当にオススメ
着手金も分割できたし、いい担当さんだったなー
引用元:Googleレビュー
12.司法書士法人中央綜合事務所(旧:阪神法務事務所)
| 無料相談の可否 | 可能 |
|---|---|
| 任意整理の費用 | 着手金:0円 報酬金:22,000円/1件~ |
| 個人再生の費用 | 着手金:350,000円 報酬金:110,000円~ |
| 自己破産の費用 | 着手金:330,000円 報酬金:110,000円~ |
| 対応地域 | 全国対応可能 |
| 受付時間 | 10:00~19:00(執務時間) 相談受付は24時間可能 |
| 相談形式 | メール:公式サイトの問い合わせフォーム |
阪神法務事務所は、債務整理を専門に取り扱い、年間200件以上の相談を受ける実績豊富な司法書士事務所です。
大阪市に事務所を構えながらも、全国からの相談に対応しており、メールを中心としたオンライン相談が可能です。
任意整理の費用は、着手金が0円、報酬金は1社あたり22,000円(税込)からとなっており、金額の明確さと初期費用の負担の少なさが際立っています。
非常に良心的な料金設定で、費用を抑えたい方にとってはありがたい限りです。
費用面の不安を感じている方や、できるだけ早く相談に乗ってくれる信頼ある事務所を探している方におすすめの事務所です。
\借金の減額診断ができる!/
阪神法務事務所の口コミ
債務の件で先日ご相談させていただきました。
先生も事務の方も親身に相談にのってくれましたし、そのまま依頼させていただく事にしました。
この先も何かあればご相談させていただきますのでよろしくお願いいたします。
引用元:Googleレビュー
13.イーライフ司法書士事務所(旧:平柳司法書士事務所)
| 無料相談の可否 | 可能(24時間365日対応) |
|---|---|
| 任意整理の費用 | 基本報酬(着手金込み):1社あたり44,000円 ※債権額50,000円以下は22,000円 減額報酬:減額成功額の11% |
| 個人再生の費用 | 着手金:220,000円 報酬金:220,000円 住宅ローン特則付き:+60,000円 管財人・再生委員費用:別途約200,000円(事件内容による) |
| 自己破産の費用 | 着手金:165,000円 報酬金:165,000円 管財人費用:別途約200,000円(事件内容による) |
| 対応地域 | 全国対応可能 |
| 受付時間 | 24時間365日受付可能 |
| 相談形式 | 電話:24時間対応 メール:24時間対応 LINE:24時間対応 オンライン相談:可能 |
イーライフ司法書士法人は、詐欺被害や闇金対応、債務整理に特化し、これまでに闇金からの違法督促停止で累計1.2億円以上、詐欺被害の返金では累計3.2億円以上の実績を誇る司法書士事務所です。
任意整理の費用は、着手金込みで1社あたり44,000円(税込)となっており、債権額が5万円以下の場合は22,000円(税込)に設定されています。
一般的な司法書士事務所の相場と比べると、基本報酬・減額報酬ともにやや高めの価格帯です。
とはいえ、相談料と着手金が無料であることや、全国どこでもオンラインで手続きを進められる利便性を考慮すると、スピードと手軽さを重視する方には見合った内容と言えるでしょう。
スピード感のある対応と豊富な解決実績を重視する方におすすめできる法律事務所です。
イーライフ司法書士事務所の口コミ
この度は大変お世話になりました。
コンサルと謳った、詐欺のコンテンツ販売業者へ、多額のカード決済を行ってしまいましたが、終始、コマツ様にご対応していただき、全て取り返していただきました。
相談してから3ヶ月で解決していただき、真摯なご対応とスピード感に大変感謝申し上げます。
今後も何なりとご相談くださいとアフターフォローも素晴らしいご担当者様でした。
引用元:Googleレビュー
14.弁護士法人ラピス法律事務所(旧:弁護士法人 五常)

| 無料相談の可否 | 可能 |
|---|---|
| 任意整理の費用 | 着手金:11,000円 (税込)~ 基本報酬:11,000円 (税込)~ 成功報酬:減額分の11% (税込) 通信費:業務内容により変動 |
| 個人再生の費用 | 着手金:330,000円 (税込)~ 住宅資金特別条項なし:220,000円 (税込)~ 住宅資金特別条項あり:330,000円 (税込)~ 実費:業務内容により変動 |
| 自己破産の費用 | 着手金:330,000円 (税込)~ 基本料金:220,000円 (税込)~ 実費:業務内容により変動 |
| 対応地域 | 全国対応 |
| 受付時間 | 土日祝休み |
| 相談形式 | 要問合せ |
弁護士法人ラピス法律事務所(旧:弁護士法人五常)は、債務整理をはじめ借金問題全般に強い弁護士事務所です。
メールや電話を通じて全国から相談が行えるシステムを組んでおり、借金総額や収入状況などを丁寧に整理したうえで、リスクを抑えた解決方法を提案してくれます。
依頼解決後も相談者が安心して生活を立て直せるようにアフターフォロー体制も整えているため、「長期的にサポートを受けて安心したい」と考えている方にも向いています。
現在、さまざまな債務問題で生活が厳しいと感じている方は、弁護士法人ラピス法律事務所へのお問い合わせを行ってみてください。
\今すぐ無料匿名減額診断!/
弁護士法人ラピス法律事務所(旧:弁護士法人 五常)の口コミ
債務問題の相談を行わせていただき、あの節は本当にお世話になりました。
おかげさまで生活が安定し、多少不便な部分はあるものの、以前より非常に明るく過ごせるようになっています。
15.司法書士法人TOT

| 無料相談の可否 | 可能 |
|---|---|
| 任意整理の費用 | 着手金:要問合せ 基本報酬:20,000円(税込み)~ 成功報酬 債務減額分の10.0% 残存債務を分割による和解締結時に 1社20,000円の解決報酬金 通信費:案件により変動 |
| 個人再生の費用 | 要問合せ |
| 自己破産の費用 | 同時廃止事件:250,000円(税込み)~ 管財人事件:350,000円(税込み)~ 実費:案件により変動 |
| 対応地域 | 全国対応 |
| 受付時間 | 平日 9:00~18:00 土日祝 事前予約にて対応可 |
| 相談形式 | 電話相談:0120-842-900 メール相談:24時間受付 対面相談:事務所 |
司法書士法人TOTは、任意整理や個人再生などの債務整理など法律にまつわる問題やトラブル全般に対応している司法書士事務所です。
拠点は東京ですが、電話やオンラインを活用した体制が整っているため、遠方に住んでいる方でも来所せずに相談できます。
依頼費用は債務整理を行う業者の数と借金の総額で変わるので、相談時に大まかな状況だけでも伝えられるようにしておくと良いでしょう。
また、費用の支払いは一括・分割で変わります。分割を選択する場合は、担当者とともに返済計画を練っていくことになります。
現在、借金問題で困っているという方は、問題を丁寧に進めていく司法書士法人TOTへの相談を検討してみてください。
\今すぐ無料匿名減額診断!/
司法書士法人TOTの口コミ
丁寧な対応で不安なくお願いできました。
引用:Google Maps
任意整理の条件に関するよくある質問

ここでは最後に、任意整理の条件に関するよくある質問をまとめました。
Q&A形式で回答していくので、今すぐに疑問を解決したい方はぜひ参考にしてください。
Q1.任意整理は何回でもできるの?
任意整理は法律上の回数制限がないため、何回でも行うことが可能です。
実際には、一度整理を終えた後に再び借金が膨らみ、再度手続きを行う人も少なくありません。
ただし、何度も繰り返す場合は債権者の信頼を損ねる可能性があり、交渉が難航することもあります。
Q2.任意整理できない人の特徴は?
任意整理は誰でも利用できるわけではありません。
特に以下のような特徴を持つ方は、手続きが難しくなる傾向があります。
- 定職に就いておらず、毎月の返済能力がない人
- 債務額が多すぎて分割返済でも完済が見込めない人
- 債権者が交渉に応じない場合(主に短期の取引や過去にトラブルがある場合)
- すでに差し押さえなどの法的手続きが進んでいる場合
- 任意整理の対象外(税金や罰金など)の債務を抱えている人
このような場合には、個人再生や自己破産といった別の債務整理手続きを検討する必要があります。
Q3.任意整理の成功率はどれくらい?
任意整理の成功率は一般的に80%〜95%と非常に高い水準です。
これは、債権者にとってもメリットがある手続きであるため、和解に応じるケースが多いからです。
Q4.任意整理で和解できなかったらどうなる?
任意整理はあくまで債権者との話し合いによる和解が前提です。
もし交渉が決裂し、和解に至らなかった場合は次のような対応が求められます。
- 和解できる債権者だけ任意整理を行い、残りの債務については別の方法を検討する
- 個人再生や自己破産など、裁判所を通じた法的手続きに切り替える
- 専門家の助言を受けながら、債権者との再交渉を試みる
放置してしまうと督促や遅延損害金、場合によっては訴訟や差し押さえに発展する恐れもあるため、早急な対応が不可欠です。
Q5.任意整理にかかる費用はどれくらい?
任意整理の費用は、依頼する専門家が弁護士か司法書士かによって異なります。
おおよその相場は以下の通りです。
【弁護士の場合】
- 着手金:1社あたり3万円〜5万円
- 減額報酬:減額できた額の10%前後
- 解決報酬金:1社あたり2万円程度
【司法書士の場合】
- 報酬:1社あたり2万円〜5万円(日本司法書士会連合会の上限規定あり)
- 減額報酬:減額額の10%まで
- 対象:1社あたりの債務額が140万円以下に限る
司法書士の方が費用を抑えられる傾向がありますが、扱える債務の上限や手続き内容に制限がある点に注意してください。
任意整理の条件さえ満たせれば借金の減額を受けられる
本記事では、任意整理を行うために必要な3つの条件や、任意整理ができない代表的なケース、和解に至らなかったときの対処法、さらに信頼できる専門家の選び方までを詳しく解説しました。
任意整理は、裁判所を通さずに借金の利息カットや返済期間の調整ができる柔軟な手続きであり、生活再建を目指す多くの人にとって現実的かつ有効な手段です。
ただし、収入の有無や債権者の対応など、一定の条件を満たす必要があり、誰でも確実に利用できるとは限りません。
借金に悩んでいる方は、「自分が任意整理の条件に当てはまるのか」を正しく理解することで、無理のない返済計画を立てられます。
本記事がその判断の助けとなり、債務整理に向けた第一歩を踏み出すきっかけになれば幸いです。

